K BIZ
โดย KASIKORNBANK PCL.
4.5
- ความปลอดภัย
- 100% Safe
- หมวดหมู่
- การเงิน
- คะแนนรีวิว
- 4.5
- ราคา
- Free
- ดาวน์โหลด
- 100.00K
แอปนี้ปลอดภัย เชื่อถือได้ ติดตั้งฟรี และดาวน์โหลดได้รวดเร็วโดยไม่มีความเสี่ยงหรือมัลแวร์
ภาพหน้าจอ
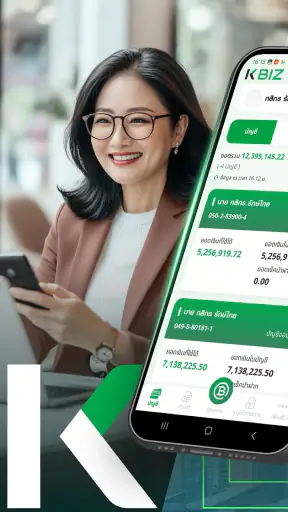
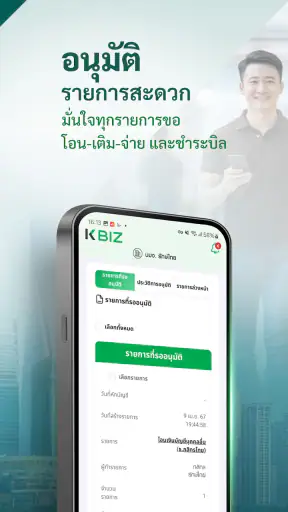
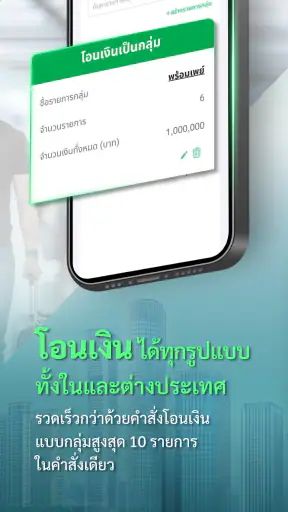
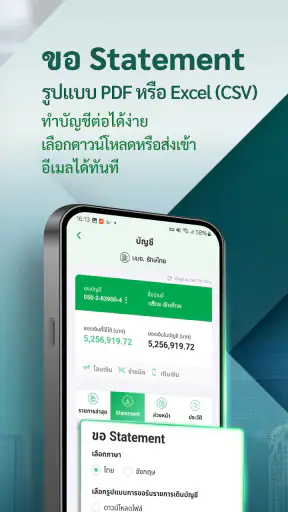
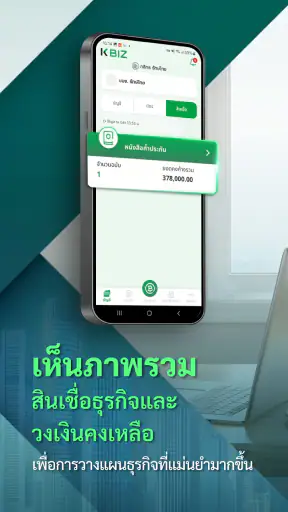
 วิเคราะห์โดย Getfullapps
ถ้าคุณทำธุรกิจ SME และอยากแยกเรื่องเงินของกิจการออกจากการใช้งานธนาคารส่วนตัวให้ชัดเจน K BIZ Mobile Banking เป็นแอปการเงินที่ควรลองพิจารณา จุดสำคัญของแอปนี้ไม่ใช่ความหวือหวา แต่คือการพาธุรกรรมของธุรกิจมาอยู่ในพื้นที่เดียว โดยพัฒนาโดย KASIKORNBANK PCL. และวางตำแหน่งมาเพื่อผู้ใช้กลุ่มธุรกิจโดยตรง
จากที่ผมลองมองการใช้งานในมุมเจ้าของร้านและคนที่ต้องดูแลเงินเข้าออกทุกวัน สิ่งที่น่าสนใจคือแอปนี้เหมาะกับงานที่ต้องการความเป็นระบบมากกว่าการเปิดดูยอดเงินเป็นครั้งคราว คุณสามารถใช้เป็นจุดเริ่มต้นในการตรวจสอบสถานะทางการเงินของกิจการก่อนตัดสินใจจ่ายเงิน โอนเงิน หรือจัดการรายการต่าง ๆ ความรู้สึกโดยรวมจึงใกล้กับเครื่องมือทำงานมากกว่าแอปธนาคารสำหรับผู้ใช้ทั่วไป
เหมาะกับใคร และควรคาดหวังอะไรจาก K BIZ
K BIZ เป็นแอปด้านการเงินสำหรับลูกค้าธุรกิจ SME ไม่ใช่แอปที่ออกแบบมาเพื่อความบันเทิงหรือการใช้งานส่วนตัวเป็นหลัก หากคุณเป็นเจ้าของกิจการ ผู้ดูแลบัญชี หรือคนที่ได้รับมอบหมายให้จัดการธุรกรรมของร้าน แอปนี้มีแนวทางที่ตรงกับงานมากกว่าแอปธนาคารทั่วไปที่เน้นผู้ใช้รายบุคคล
ผมมองว่าความเหมาะสมของแอปเริ่มจากรูปแบบงานของคุณ หากในแต่ละวันมีเงินเข้าออกหลายรายการ ต้องสลับระหว่างการตรวจยอดกับการเตรียมจ่ายเงิน การมีช่องทางที่ตั้งใจทำมาเพื่อธุรกิจช่วยลดความสับสนได้ แต่ถ้าคุณใช้บัญชีธนาคารเพียงเพื่อรับเงินเดือน จ่ายบิลส่วนตัว หรือโอนให้คนในครอบครัว แอปนี้อาจเกินความจำเป็น และแอปธนาคารสำหรับบุคคลทั่วไปอาจใช้ง่ายกว่าในบริบทนั้น
ตัวแอปเปิดให้ดาวน์โหลดโดยไม่เสียค่าใช้จ่าย และจัดอยู่ในหมวดการเงิน จึงเข้าถึงได้ง่ายสำหรับเจ้าของกิจการที่อยากทดลองช่องทางดิจิทัลก่อน อย่างไรก็ตาม คำว่าใช้ฟรีควรตีความว่าไม่มีค่าแอป ไม่ได้หมายความว่าธุรกรรมหรือบริการทางธนาคารทุกประเภทจะไม่มีเงื่อนไข ดังนั้นก่อนทำรายการมูลค่าสูง ผมแนะนำให้ตรวจรายละเอียดบนหน้าจอทุกครั้ง โดยเฉพาะข้อมูลผู้รับ จำนวนเงิน และบัญชีต้นทาง
ความไว้ใจเริ่มจากการใช้งานอย่างมีขอบเขต
สำหรับแอปที่เกี่ยวข้องกับเงินธุรกิจ ผมไม่ตัดสินความน่าเชื่อถือจากความคุ้นเคยของชื่อเพียงอย่างเดียว แต่ดูว่าตัวเองเข้าใจบทบาทของแอปและควบคุมการใช้งานได้แค่ไหน K BIZ เป็นช่องทางธนาคารสำหรับลูกค้าธุรกิจของ KASIKORNBANK PCL. จึงเหมาะกับการนำมาอยู่ในกระบวนการทำงานของกิจการ มากกว่าการใช้แทนเครื่องมือทุกชนิดที่เกี่ยวกับบัญชี
สิ่งที่ผมทำก่อนเริ่มใช้จริงคือกำหนดให้ชัดว่าโทรศัพท์เครื่องใดใช้กับงานนี้ ใครเป็นผู้รับผิดชอบ และรายการแบบใดต้องมีคนตรวจทานอีกครั้ง การวางกติกาเช่นนี้ไม่ได้เพิ่มความสามารถให้แอป แต่ช่วยให้เจ้าของกิจการรู้ว่าควรหยุดตรงไหนและใครต้องรับช่วงเมื่อมีข้อสงสัย โดยเฉพาะในร้านที่หลายคนช่วยกันดูแลเงิน
บทความที่น่าสนใจให้อ่านต่อ
จังหวะการใช้งานที่ให้ความรู้สึกคล่องตัว
ในมุมความเร็ว แอปการเงินที่ดีไม่จำเป็นต้องมีภาพเคลื่อนไหวมากมาย สิ่งที่ผมให้ความสำคัญกว่าคือการเข้าสู่หน้าที่ต้องใช้ได้ตรงจุด และไม่ทำให้ผู้ใช้ต้องย้อนกลับไปมาหลายรอบ K BIZ มีเหตุผลที่จะถูกใช้เป็นเครื่องมือประจำวัน เพราะงานของเจ้าของกิจการมักเกิดขึ้นเป็นช่วงสั้น ๆ ระหว่างขายของ รับสายลูกค้า หรือเดินทางไปดูหน้าร้าน
ผมแนะนำให้เริ่มจากการกำหนดขั้นตอนส่วนตัวให้ชัด เช่น ตรวจยอดก่อน แล้วค่อยแยกว่ารายการไหนเป็นเงินที่ต้องเก็บไว้ รายการไหนเป็นค่าใช้จ่ายที่ต้องจ่ายในวันนั้น วิธีนี้ช่วยให้ความเร็วของแอปไม่ใช่แค่เรื่องการเปิดหน้าจอ แต่รวมถึงความเร็วในการตัดสินใจด้วย หากเปิดแอปแล้วทำรายการทันทีโดยไม่ตรวจบริบท ความผิดพลาดเล็กน้อยอาจมีผลกับกระแสเงินสดของร้านมากกว่าความล่าช้าไม่กี่วินาที
อีกจุดที่ควรทำความเข้าใจคือความเร็วที่ผู้ใช้รู้สึกอาจขึ้นกับเครือข่ายและสภาพเครื่องด้วย ผมจึงไม่อยากมองแอปนี้จากความเร็วเพียงอย่างเดียว แต่จะดูว่ามันช่วยให้การทำงานซ้ำ ๆ เป็นระเบียบหรือไม่ สำหรับ SME ความเป็นระเบียบมีค่าอย่างมาก เพราะช่วยลดเวลาที่ต้องไล่ตรวจรายการย้อนหลังหรือถามกันภายในทีมว่าใครเป็นคนทำรายการ
เมื่อมีธุรกรรมหลายอย่างเข้ามาพร้อมกัน
ช่วงที่ท้าทายที่สุดไม่ใช่ตอนเปิดดูยอดเงินเพียงรายการเดียว แต่เป็นช่วงที่ธุรกิจมีงานหลายด้านพร้อมกัน เช่น ลูกค้ากำลังโอนเงินเข้ามา ขณะเดียวกันคุณต้องเตรียมจ่ายค่าสินค้าและตรวจว่ามีเงินพอสำหรับค่าใช้จ่ายประจำวันหรือไม่ ในสถานการณ์แบบนี้ ผมจะไม่แนะนำให้รีบทำทุกอย่างต่อเนื่องโดยไม่หยุดตรวจ เพราะการสลับงานเร็วเกินไปเพิ่มโอกาสเลือกบัญชีหรือจำนวนเงินผิด
แนวทางที่ปลอดภัยกว่าคือแบ่งงานเป็นรอบสั้น ๆ รอบแรกตรวจสถานะเงินเข้า รอบที่สองเตรียมรายการจ่าย และรอบสุดท้ายทบทวนรายละเอียดก่อนยืนยัน หากมีพนักงานหลายคนเกี่ยวข้อง ควรตกลงกันให้ชัดว่าใครมีหน้าที่ตรวจ ใครมีหน้าที่ดำเนินการ และใครเป็นผู้ยืนยัน การใช้แอปธนาคารธุรกิจจะมีประโยชน์จริงเมื่อกระบวนการภายในของร้านชัดเจน ไม่ใช่เพียงติดตั้งแอปแล้วปล่อยให้ทุกคนใช้งานตามความเข้าใจของตัวเอง
สำหรับร้านที่มีรายการเข้ามาตลอดวัน ผมมองว่าควรหลีกเลี่ยงการใช้หน้าจอธุรกรรมเป็นสมุดบัญชีเพียงอย่างเดียว ควรจดหรือจัดเก็บข้อมูลประกอบของร้านแยกไว้ด้วย เช่น เหตุผลของการจ่ายเงิน หรือใบสั่งซื้อ เพราะแอปช่วยเรื่องการทำธุรกรรม แต่ไม่ได้แทนระบบบัญชีและการควบคุมเอกสารทั้งหมดของกิจการ
ความน่าเชื่อถือและการกู้คืนเมื่อการทำงานสะดุด
ความน่าเชื่อถือของแอปการเงินวัดจากพฤติกรรมของผู้ใช้ได้ดีมากกว่าคำโฆษณา ผมจะถือว่าแอปน่าไว้วางใจเมื่อช่วยให้ผู้ใช้ตรวจสอบก่อนยืนยัน และทำให้รู้ว่าควรหยุดเมื่อสถานะรายการยังไม่ชัดเจน ถ้าหน้าจอค้างหรือการเชื่อมต่อสะดุด สิ่งที่ไม่ควรทำคือกดทำรายการซ้ำทันที เพราะอาจเกิดรายการซ้ำได้
ขั้นตอนที่ผมแนะนำคือจดจำนวนเงินและปลายทางไว้ก่อน จากนั้นตรวจประวัติหรือสถานะรายการในแอป เมื่อแน่ใจว่ายังไม่สำเร็จจึงค่อยพิจารณาดำเนินการอีกครั้ง หากเป็นรายการสำคัญ ควรเก็บหลักฐานที่เกี่ยวข้องกับงานของร้านไว้ด้วย วิธีนี้ช่วยให้คุณแยกได้ว่าเป็นปัญหาที่การแสดงผลล่าช้า หรือเป็นรายการที่ยังไม่ได้ดำเนินการจริง
การกู้คืนยังหมายถึงการกลับมาทำงานหลังเปลี่ยนเครื่อง อัปเดตระบบ หรือไม่ได้เปิดแอปมาระยะหนึ่งด้วย ผมแนะนำให้เจ้าของกิจการกำหนดผู้รับผิดชอบหลักและผู้สำรองไว้เสมอ อย่าผูกกระบวนการทั้งหมดไว้กับโทรศัพท์ของคนเพียงคนเดียว เพราะเมื่อเครื่องมีปัญหาหรือเจ้าของเครื่องไม่อยู่ การจ่ายเงินของร้านอาจหยุดตามไปด้วย
แอปมีคะแนนเฉลี่ย 4.5 จากผู้ให้คะแนนราว 795 คน และมีบทวิจารณ์ประมาณ 284 รายการ ภาพรวมนี้ทำให้เห็นว่ามีผู้ใช้งานให้ความสนใจและมีประสบการณ์สะสมพอสมควร แต่ผมยังแนะนำให้คุณทดสอบกับขั้นตอนจริงของร้านก่อน โดยเริ่มจากงานที่ความเสี่ยงต่ำ แล้วค่อยนำไปใช้กับการจัดการเงินที่สำคัญกว่า
ข้อมูลที่ควรคิดก่อนทำรายการ
ช่วงที่ข้อมูลอ่อนไหวที่สุดไม่ใช่แค่ตอนกรอกรหัสหรือเปิดแอป แต่คือจังหวะที่ต้องตัดสินใจว่าจะส่งเงินไปที่ใดและใช้ยอดเท่าไร ผมจึงแนะนำให้เปิดเอกสารหรือคำขอจ่ายที่เกี่ยวข้องไว้ให้พร้อม แล้วเทียบชื่อผู้รับ จำนวนเงิน และเหตุผลของรายการกับสิ่งที่เห็นในแอปก่อนยืนยัน หากมีข้อใดไม่ตรงกัน ให้พักรายการไว้แทนการเดาจากความจำ
เคล็ดลับที่ช่วยลดความผิดพลาดคือหลีกเลี่ยงการสลับไปมาระหว่างแชตลูกค้า เอกสาร และหน้าทำรายการโดยไม่จดบริบทไว้ เมื่อมีหลายคำขอเข้ามา ให้ทำเครื่องหมายแยกว่ารายการใดตรวจแล้ว รายการใดยังรออนุมัติ และรายการใดทำเสร็จแล้ว การจัดลำดับเช่นนี้เป็นวินัยการทำงาน ไม่ใช่ฟังก์ชันของแอป แต่มีประโยชน์มากกับร้านที่คนเดียวต้องรับทั้งยอดขายและงานจ่ายเงิน
ข้อจำกัดของอุปกรณ์และการดูแลเครื่อง
K BIZ รองรับระบบปฏิบัติการขั้นต่ำตั้งแต่รุ่น 10 ขึ้นไป ประเด็นนี้สำคัญสำหรับร้านที่ใช้โทรศัพท์รุ่นเก่าหรือมีเครื่องสำรองหลายเครื่อง เพราะเครื่องที่ใช้งานมานานอาจมีพื้นที่เหลือน้อย แบตเตอรี่เสื่อม หรือสลับแอปจำนวนมากจนทำงานไม่ราบรื่น แม้แอปจะติดตั้งได้ แต่ประสบการณ์ใช้งานจริงอาจไม่เหมือนกันในแต่ละเครื่อง
ผมแนะนำให้ใช้โทรศัพท์ที่มีการอัปเดตระบบสม่ำเสมอและไม่แชร์กับงานที่ไม่เกี่ยวข้องมากเกินไป เครื่องสำหรับธุรกรรมควรได้รับการดูแลเหมือนอุปกรณ์ทำงาน ไม่ควรปล่อยให้ใครยืมโดยไม่จำเป็น และไม่ควรติดตั้งแอปที่ไม่น่าไว้ใจจำนวนมาก เพราะความปลอดภัยของบัญชีธุรกิจไม่ได้ขึ้นอยู่กับแอปธนาคารเพียงอย่างเดียว
ถ้าคุณต้องทำงานกลางแจ้งหรือเดินทางระหว่างสาขา ให้เตรียมแผนสำรองด้านเครือข่ายไว้ด้วย การมีสัญญาณที่ไม่สม่ำเสมออาจทำให้ผู้ใช้ไม่แน่ใจว่ารายการเสร็จหรือยัง และความไม่แน่ใจนี่เองที่นำไปสู่การกดซ้ำ ผมมองว่าควรทำรายการสำคัญในช่วงที่มีการเชื่อมต่อเสถียร มากกว่ารอจนถึงนาทีสุดท้ายก่อนต้องจ่ายเงิน
สำหรับเจ้าของกิจการที่ต้องให้พนักงานช่วยดำเนินงาน ควรสอนหลักการตรวจสอบที่เหมือนกันทุกคน เช่น อ่านชื่อผู้รับและยอดเงินออกเสียงก่อนยืนยัน หรือหยุดทันทีเมื่อข้อมูลบนหน้าจอไม่ตรงกับเอกสาร วิธีนี้เป็นเคล็ดลับที่ดูธรรมดา แต่ช่วยลดความเสี่ยงจากความรีบได้มากกว่าการคาดหวังให้แอปแก้ปัญหากระบวนการทำงานทั้งหมด
สถานการณ์จริง: ร้านค้าขนาดเล็กในวันที่เงินเข้าออกทั้งวัน
ลองนึกภาพร้านอาหารที่ต้องรับชำระจากลูกค้า จ่ายวัตถุดิบ และโอนค่าแรงให้ผู้ช่วยในวันเดียว เจ้าของร้านอาจเปิดแอปตอนเช้าเพื่อตรวจเงินที่มีอยู่ จากนั้นระหว่างวันก็ต้องเช็กว่ารายการรับเงินเข้ามาครบหรือไม่ และช่วงเย็นจึงเตรียมจ่ายค่าใช้จ่ายต่าง ๆ
ในกรณีนี้ ผมจะใช้ K BIZ เป็นจุดตรวจสอบสถานะทางการเงินของร้าน ไม่ใช่เป็นที่เก็บข้อมูลทุกอย่าง ผมจะแยกยอดที่พร้อมใช้กับยอดที่ต้องกันไว้สำหรับค่าใช้จ่าย แล้วบันทึกรายละเอียดของรายการลงระบบหรือเอกสารของร้านอีกชั้นหนึ่ง เมื่อถึงเวลาจ่าย จะตรวจผู้รับและยอดเงินทีละรายการ ไม่ทำหลายรายการพร้อมกันเพียงเพราะต้องการประหยัดเวลา
ข้อดีของวิธีนี้คือเจ้าของร้านยังเห็นภาพรวมของเงินสดได้ชัด และลดการปะปนกับเงินส่วนตัว แต่ข้อจำกัดคือคุณต้องมีวินัยในการบันทึกข้อมูลเอง หากหวังให้แอปทำหน้าที่เป็นโปรแกรมบัญชีเต็มรูปแบบ คุณอาจพบว่ามันไม่ตอบโจทย์เท่าซอฟต์แวร์บัญชีหรือระบบจัดการร้านที่ออกแบบมาเพื่อการลงรายการและออกรายงานโดยเฉพาะ
เทียบกับแอปธนาคารทั่วไปและเครื่องมือบัญชี
เมื่อเทียบกับแอปธนาคารสำหรับบุคคลทั่วไป K BIZ มีจุดยืนที่ชัดกว่าในเรื่องการจัดการธุรกรรมของกิจการ ความแตกต่างที่สำคัญจึงไม่ได้อยู่ที่การโอนเงินเพียงอย่างเดียว แต่อยู่ที่วิธีคิดของผู้ใช้ หากคุณต้องการแยกงานธุรกิจออกจากการเงินส่วนตัว แอปเฉพาะทางสำหรับ SME ย่อมมีเหตุผลมากกว่า
ในทางกลับกัน แอปธนาคารทั่วไปอาจเหมาะกว่าเมื่อคุณต้องการทำธุรกรรมส่วนตัวอย่างรวดเร็ว หรือไม่ต้องมีขั้นตอนและบริบทแบบธุรกิจ การเลือกใช้จึงควรดูจากบัญชีที่คุณกำลังจัดการ ไม่ใช่เลือกแอปเดียวสำหรับทุกเรื่องเพียงเพราะคุ้นเคย
ส่วนซอฟต์แวร์บัญชีมีข้อได้เปรียบด้านการจัดหมวดหมู่ รายงาน และการติดตามเอกสาร แต่ไม่ได้ทำหน้าที่แทนช่องทางธนาคารโดยตรง ผมจึงมองว่า K BIZ กับเครื่องมือบัญชีสามารถอยู่ร่วมกันได้ แอปใช้จัดการธุรกรรม ส่วนระบบบัญชีใช้ช่วยอธิบายว่าธุรกรรมนั้นเกี่ยวข้องกับรายได้ ต้นทุน หรือค่าใช้จ่ายอะไร การใช้สองส่วนประกอบกันเหมาะกับร้านที่เริ่มมีรายการมากขึ้น
รายละเอียดสำคัญก่อนติดตั้งและเริ่มใช้งาน
แอปเปิดตัวเมื่อวันที่ 22 พฤศจิกายน 2567 และรุ่นปัจจุบันคือ 1.4.3 หากคุณใช้เครื่องหลายเครื่องหรือมีพนักงานช่วยดูแลบัญชี ควรตรวจให้ทุกเครื่องใช้รุ่นที่เหมาะสมและมีระบบปฏิบัติการตามข้อกำหนดก่อนเริ่มงานจริง การเตรียมเครื่องให้พร้อมช่วยลดปัญหาที่อาจถูกเข้าใจผิดว่าเป็นปัญหาของบัญชีหรือธุรกรรม
ตัวแอปจัดอยู่ในระดับเนื้อหาสำหรับผู้มีอายุ 3 ปีขึ้นไป แต่ในทางปฏิบัติผู้ใช้งานควรเป็นคนที่ได้รับมอบหมายให้ดูแลการเงินของธุรกิจ ไม่ควรตีความระดับอายุว่าเด็กสามารถเข้าถึงบัญชีของร้านได้โดยไม่มีการควบคุม เพราะความเหมาะสมด้านเนื้อหาไม่ใช่สิทธิ์ในการทำธุรกรรม
ปัจจุบันมีการติดตั้งมากกว่า 100,000 ครั้ง ซึ่งสะท้อนว่ามีการนำไปใช้งานในวงกว้างพอสมควร แต่ตัวเลขการติดตั้งไม่ควรเป็นเหตุผลเดียวในการตัดสินใจ สิ่งที่สำคัญกว่าคือขั้นตอนของร้านคุณเข้ากับแอปหรือไม่ และคนที่ต้องใช้งานสามารถทำตามกระบวนการตรวจสอบได้จริงหรือเปล่า
การควบคุมที่ควรวางไว้ก่อนให้ทีมใช้งาน
คำถามที่เจ้าของร้านมักต้องตอบให้ได้ก่อนเริ่มใช้คือใครควรเข้าถึงโทรศัพท์และใครมีสิทธิ์ตัดสินใจเรื่องการจ่ายเงิน ผมแนะนำให้แยกบทบาทการตรวจเอกสารออกจากการลงมือทำรายการเท่าที่รูปแบบทีมเอื้ออำนวย และหลีกเลี่ยงการส่งรหัสหรือข้อมูลเข้าใช้งานผ่านช่องทางที่คนอื่นอาจเห็นได้ง่าย การมีขั้นตอนภายในชัดเจนช่วยรักษาความรับผิดชอบ แม้ทีมจะมีคนไม่มากก็ตาม
หากมีพนักงานใหม่หรือมีการเปลี่ยนผู้ดูแลบัญชี อย่าถือว่าการส่งต่อโทรศัพท์เพียงอย่างเดียวคือการส่งต่องานที่สมบูรณ์ ควรทบทวนว่าใครต้องตรวจยอด ใครเก็บเอกสาร และใครแจ้งเจ้าของเมื่อรายการไม่ตรงกับคำขอ การควบคุมเหล่านี้เป็นสิ่งที่ผู้ใช้จัดการได้เอง และเป็นส่วนสำคัญของความไว้ใจในงานการเงินมากกว่าการพึ่งความคุ้นมือกับหน้าจอ
คำตัดสินด้านประสิทธิภาพและความคุ้มค่า
ในมุมของผม K BIZ เหมาะกับเจ้าของ SME ที่ต้องการช่องทางจัดการธุรกรรมของกิจการโดยเฉพาะ และให้ความสำคัญกับการแยกเงินธุรกิจออกจากเงินส่วนตัว จุดแข็งคือแนวทางการใช้งานที่ตรงกับบริบทของธุรกิจ และการนำไปวางไว้ในขั้นตอนตรวจยอด เตรียมจ่าย และทบทวนรายการได้อย่างเป็นระบบ
ด้านความเร็ว ผมให้ความสำคัญกับการทำงานที่ไม่สับสนมากกว่าการรีบกดให้เสร็จ ด้านความเสถียร ผู้ใช้ควรมีนิสัยตรวจสถานะเมื่อการเชื่อมต่อสะดุด และไม่กดรายการซ้ำโดยไม่ตรวจสอบ ด้านทรัพยากรของเครื่อง ควรใช้โทรศัพท์ที่รองรับระบบปฏิบัติการขั้นต่ำและได้รับการดูแลอย่างเหมาะสม ส่วนการกู้คืนควรเตรียมผู้รับผิดชอบสำรองและบันทึกข้อมูลธุรกรรมของร้านไว้นอกแอปด้วย
คำแนะนำของผมคือเริ่มใช้กับงานประจำวันแบบค่อยเป็นค่อยไป ทดลองจัดขั้นตอนตรวจเงินและจ่ายเงินให้เข้ากับร้านก่อน แล้วจึงขยายไปยังงานที่มีความสำคัญสูงขึ้น หากคุณต้องการเพียงธนาคารสำหรับใช้ส่วนตัว แอปทั่วไปอาจคล่องตัวกว่า แต่ถ้าคุณกำลังมองหาเครื่องมือธนาคารสำหรับ SME ที่ช่วยให้การเงินของกิจการมีขอบเขตชัดเจน K BIZ เป็นตัวเลือกที่มีเหตุผลและควรอยู่ในรายชื่อที่คุณนำไปทดลองใช้
ข้อดี
- โอนเงินและตรวจสอบรายการธุรกิจได้สะดวกตลอด 24 ชั่วโมง
- รองรับการอนุมัติรายการหลายระดับ เหมาะกับองค์กร
- แจ้งเตือนธุรกรรมช่วยติดตามความเคลื่อนไหวของบัญชี
- จัดการบัญชีและผู้ใช้งานของบริษัทผ่านมือถือได้
- มีระบบรักษาความปลอดภัยและยืนยันตัวตนหลายขั้นตอน
ข้อเสีย
- ฟีเจอร์บางอย่างอาจต้องตั้งค่าผ่านระบบเว็บไซต์ก่อนใช้งาน
- เมนูสำหรับธุรกิจมือใหม่อาจต้องใช้เวลาทำความเข้าใจ
- การทำรายการบางประเภทขึ้นอยู่กับเวลาทำการของธนาคาร
- ต้องใช้อุปกรณ์ที่รองรับการยืนยันตัวตนและการแจ้งเตือน
- หากอินเทอร์เน็ตไม่เสถียร การตรวจสอบหรืออนุมัติรายการอาจล่าช้า
คำถามที่พบบ่อยเกี่ยวกับ K BIZ
K BIZ คืออะไร และเหมาะกับใคร?
K BIZ คือบริการธนาคารออนไลน์สำหรับลูกค้าธุรกิจของธนาคารกสิกรไทย ใช้จัดการบัญชีธุรกิจ ตรวจสอบยอดเงิน โอนเงิน ชำระบิล และดูรายการย้อนหลังผ่านเว็บไซต์หรือแอปที่รองรับ เหมาะสำหรับเจ้าของกิจการ ผู้ดูแลการเงิน และบริษัทที่ต้องการลดขั้นตอนการทำธุรกรรม โดยควรตรวจสอบก่อนว่าบัญชีและประเภทกิจการของคุณสมัครใช้บริการได้หรือไม่
K BIZ มีฟีเจอร์สำคัญอะไรบ้าง?
ฟีเจอร์ของ K BIZ โดยทั่วไปครอบคลุมการตรวจสอบยอดและรายการบัญชี การโอนเงินภายในธนาคารและต่างธนาคาร การชำระค่าสินค้าและบริการ การจัดการผู้ใช้งาน รวมถึงการกำหนดสิทธิ์อนุมัติรายการสำหรับธุรกิจที่มีหลายฝ่าย แอปช่วยให้ติดตามการเงินได้สะดวกขึ้น แต่ฟีเจอร์ที่ใช้งานได้จริงอาจแตกต่างตามประเภทบัญชี แพ็กเกจ และสิทธิ์ของผู้ใช้
การสมัครและเข้าใช้งาน K BIZ ต้องเตรียมอะไรบ้าง?
การสมัคร K BIZ มักต้องใช้ข้อมูลของกิจการ บัญชีธนาคาร เอกสารยืนยันตัวตนของเจ้าของหรือผู้มีอำนาจ และข้อมูลผู้ใช้งานที่ได้รับมอบหมาย ขั้นตอนอาจดำเนินการผ่านธนาคารหรือช่องทางที่กำหนด โดยบางกรณีต้องยืนยันตัวตนและกำหนดผู้อนุมัติหลายระดับ ควรติดต่อธนาคารกสิกรไทยโดยตรงเพื่อยืนยันเอกสาร ค่าบริการ และเงื่อนไขล่าสุดก่อนสมัคร
K BIZ ปลอดภัยแค่ไหน และควรระวังเรื่องใด?
K BIZ มีระบบรักษาความปลอดภัยสำหรับธุรกรรมธุรกิจ เช่น การเข้าสู่ระบบด้วยข้อมูลเฉพาะ การยืนยันรายการ และการกำหนดสิทธิ์ผู้ใช้งาน อย่างไรก็ตาม ความปลอดภัยยังขึ้นอยู่กับผู้ใช้ด้วย ควรดาวน์โหลดแอปจากแหล่งทางการ ไม่เปิดเผยรหัสผ่านหรือรหัส OTP ไม่กดลิงก์จากข้อความน่าสงสัย และตรวจสอบชื่อผู้รับกับจำนวนเงินทุกครั้งก่อนยืนยันธุรกรรม
K BIZ มีค่าใช้จ่ายหรือข้อจำกัดในการใช้งานหรือไม่?
K BIZ อาจมีค่าธรรมเนียมตามประเภทบริการ เช่น การโอนเงินบางรูปแบบ การชำระเงิน หรือแพ็กเกจที่เลือกใช้ รวมถึงอาจมีข้อจำกัดด้านวงเงิน จำนวนรายการ และเวลาประมวลผล โดยเฉพาะธุรกรรมที่เกี่ยวข้องกับผู้รับต่างธนาคารหรือการอนุมัติหลายขั้นตอน ก่อนดาวน์โหลดหรือสมัคร ควรตรวจสอบตารางค่าธรรมเนียม วงเงิน และเงื่อนไขล่าสุดจากธนาคารกสิกรไทย

K BIZ
เว็บไซต์นี้นำเสนอข้อมูลอิสระเกี่ยวกับแอปของบุคคลที่สาม และไม่มีส่วนเกี่ยวข้องกับ เป็นเจ้าของ พัฒนา หรือจัดจำหน่ายแอปใดๆ ที่นำเสนอในเว็บไซต์นี้ ชื่อ โลโก้ และเครื่องหมายการค้าของแอปเป็นทรัพย์สินของเจ้าของแต่ละราย รายละเอียดของนักพัฒนามีไว้เพื่อใช้อ้างอิง โปรดติดต่อนักพัฒนาโดยตรงผ่าน info@kasikornbank.com เยี่ยมชม https://www.kasikornbank.com หรืออ่าน https://www.kasikornbank.com/en/privacy-policy/pages/privacy-policy.aspx ของนักพัฒนา